暗号資産やDeFiについて調べていると、必ず出てくる「Uniswap(ユニスワップ)」。
Uniswap(ユニスワップ)は、暗号資産を交換できる代表的なDEX(分散型取引所)のひとつです。
ただし、Uniswapを単なる「暗号資産を交換する場所」と考えると、その仕組みの半分しか見えてきません。
Uniswapでは、
などが行われています。
さらに、Uniswapの大きな特徴が、
「取引する側」だけでなく、
取引に必要な資産を「提供する側」にもなれる、という点。
この仕組みを理解すると、DEXやDeFi、流動性提供が全て見えてきます。
この記事では、
などを、全て解説します。
初心者の方からUniswapでの流動性提供を検討している方も、ぜひ参考にしてください。
Uniswap(ユニスワップ)とは?
Uniswap(ユニスワップ)は、ブロックチェーン上で暗号資産を交換できるDEX(分散型取引所)の代表格。
DEXとは、従来の中央集権型の金融機関とは違い、特定の管理者が存在しない取引所。
このメリットは、企業の倒産などのリスクがなく、資金の透明性を保てること。
管理者が仲介しないことで、ユーザー同士のシンプルな取引が可能です。
最初のUniswapは2018年にEthereum上で公開され、その後V2、V3、V4とアップデートされています。
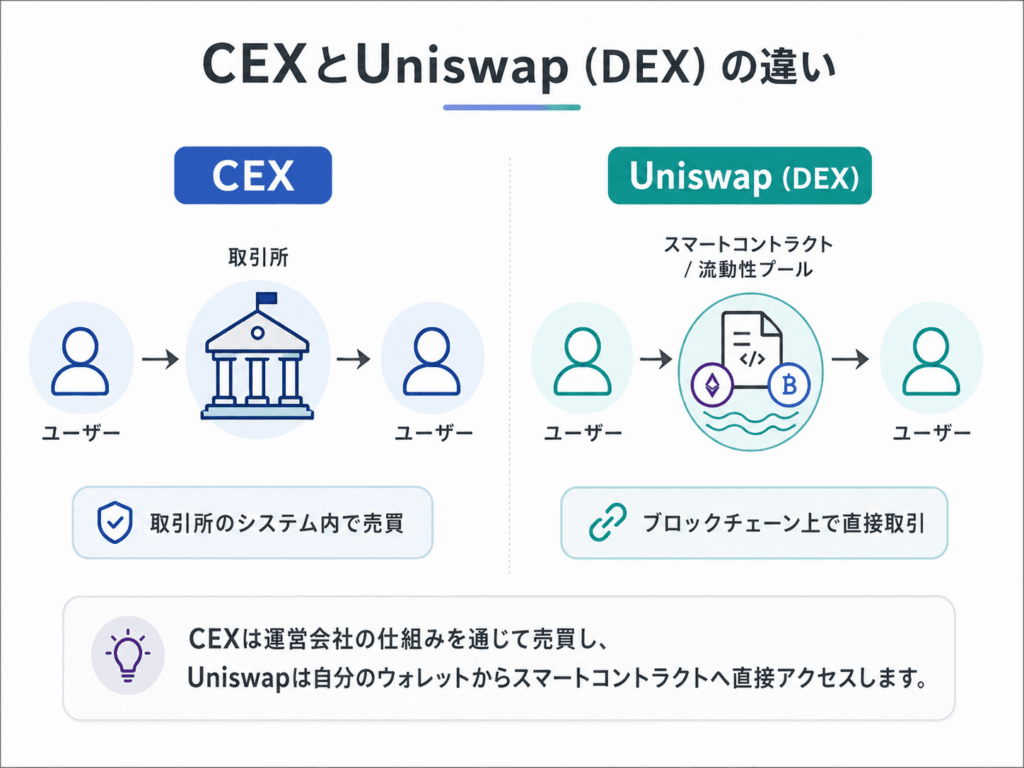
一般的な暗号資産取引所と大きく違うのは、
取引所の運営会社へ入金して、そのシステム内で売買する仕組みではないこと。
Uniswapでは、自分のウォレットを接続し、ブロックチェーン上にあるスマートコントラクトと直接やり取りします。
つまり、
CEX(従来の中央集権型)では、
【利用者→取引所に入金→取引所のシステム上で売買】
Uniswap(ユニスワップ)では、
【利用者→スマコン→ブロックチェーン上で取引】
という直接的な流れになります。
CEXとDEXの違いについては、こちらの記事で詳しく解説しています。

Uniswap(ユニスワップ)|会社ではなく「プロトコル」
Uniswapは(ユニスワップ)、一般的な取引所のように、運営会社がユーザーの資産や取引を直接管理しません。
ブロックチェーン上のスマートコントラクトによって、スワップや流動性提供などの取引が実行されます。
そのためUniswapは、
「会社が管理する取引所」ではなく、ブロックチェーン上で動く取引の仕組み
と考えると分かりやすいです。
Uniswap(ユニスワップ)では何ができる?
Uniswapでは、ただ暗号資産を売買するだけではありません。
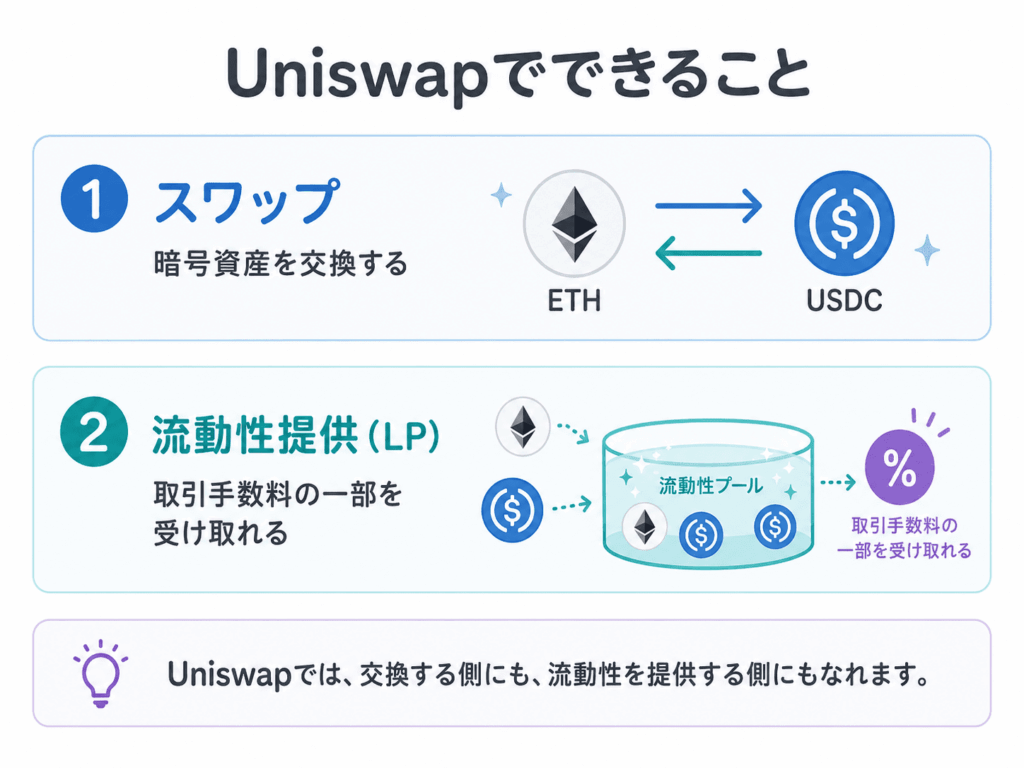
大きく分けると、
- 暗号資産を交換する
- 流動性を提供する
という2つの使い方があります。
①暗号資産を交換する「スワップ」
もっとも基本的なのが「スワップ」です。
例えば、
ETH → USDC
USDC → ETH
のように、保有している暗号資産を別の暗号資産へ交換できます。
CEXでは通常、ユーザーの資金を取引所が仲介してスワップします。
一方、Uniswapでは中間の企業が存在しません。
これが、「中央集権型」と対照的な「分散型」の本質です。
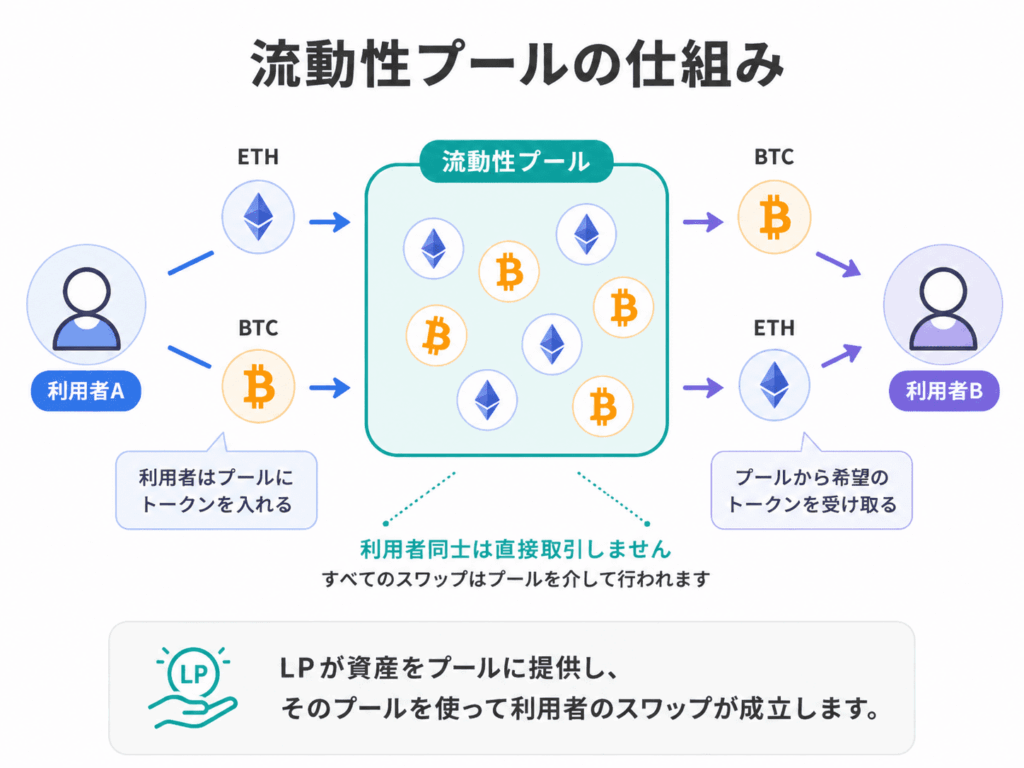
その代わりに登場するのが流動性プール。
ユーザー同士が暗号資産を交換できるように、あらかじめ暗号資産を用意しておく「資産のプール」です。
②Uniswap(ユニスワップ)に流動性を提供する
Uniswapでは、利用者が「暗号資産を提供する側」にも参加できます。
これが、流動性提供。
流動性提供をする人が、LPです。
例えば、【ETH / USDC】という市場。
ETHとUSDCを交換するためには、交換元となるETHやUSDCが必要です。
その資産を流動性プールへ提供しているのがLP。
Uniswapでは、利用者が提供した資産によって流動性プールが作られ、そのプールを利用してスワップが行われます。
そしてLPは、その対価として取引手数料の一部を受け取ることができます。
(流動性提供についての解説はこちら。)
Uniswap(ユニスワップ)で取引が成立する仕組み
Uniswap(ユニスワップ)では、
AMM(Automated Market Maker)という仕組みを利用。
CEXの取引所では、ユーザーの注文を企業がマッチングさせて取引が成立します。
一方、AMMでは
流動性プールにある資産とスマートコントラクトで、自動的に計算して取引成立。
つまり、中間に企業や人が存在せず
ブロックチェーン上で完結するから透明性が高いんです。
交換の際に、CEXでは企業が用意していた通貨を、Uniswap(ユニスワップ)ではLP(流動性提供者)が提供します。
UniswapのLPはなぜ報酬を受け取れる?
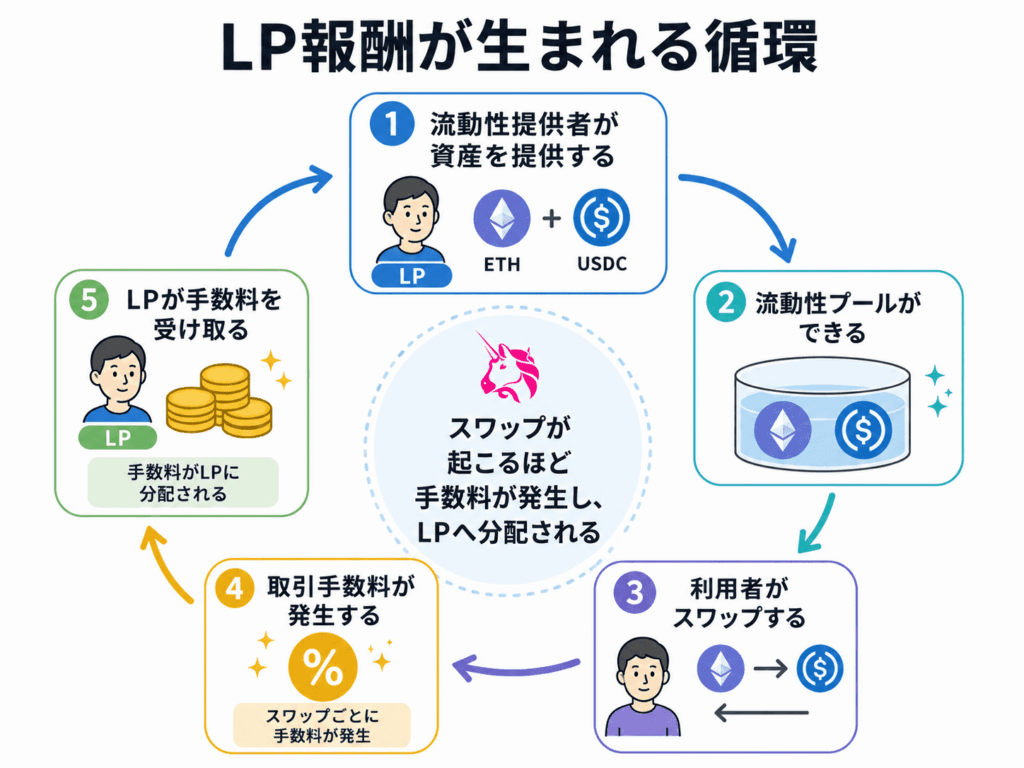
Uniswapで利用者がスワップするたびに、LP手数料が発生します。
そのLP手数料が、条件に応じて流動性提供者へ分配。
つまり、
- 利用者がスワップする
- LP手数料が発生する
- 対象プールのLPへ分配される
という構造。
ここには、「実際のDEX利用者が支払う取引手数料」という収益源があります。
DEX流動性提供のやり方はこちら。

Uniswap V2・V3・V4は何が違う?
Uniswapについて調べると、
「Uniswap V3」
「Uniswap V4」
という言葉が頻繁に出てきます。
これはUniswap Protocolのバージョンのこと。
細かく理解する必要はありませんが、流動性提供を理解するなら、V2・V3・V4の違いは知っておきたいところです。
Uniswap V2|広い価格帯へ流動性を提供
Uniswap V2は2020年に登場。
V2では基本的に、LPの資金が非常に広い価格帯にわたって流動性として提供します。
仕組みが比較的シンプルな一方で、「取引が少ない価格帯」にも資金が配置されるため、資本効率には改善の余地がありました。
Uniswap V3|価格レンジを指定できる「集中流動性」
2021年に登場したV3では、集中流動性という仕組みが導入。
これによってLPは、流動性を提供する価格帯を決められるようになりました。
例えばETHが3,000ドル前後だった場合、
V2のように広い価格帯へ資金を置くのではなく、
「2,500ドル〜3,500ドル」
みたいに、取引が多くなりそうな価格帯へ資金を集中させることができます。
Uniswap V4|V3をさらに柔軟に
Uniswap V4は2025年1月に正式リリース。
V3で導入された集中流動性を引き継ぎつつ、
- より柔軟な手数料設定
- ネットワークコストの効率化
- プールのカスタマイズ
- Hooks(フック)
などが導入。
中でもV4を特徴づけているのが、Hooks。
Hooksは、プールやスワップ、手数料、流動性ポジションなどの動作をカスタマイズできるスマートコントラクトの仕組みです。
市場状況に応じて手数料を変化させるといった機能を組み込むこともできます。
V2・V3・V4の違いを簡単に整理
細かな技術仕様を除けば、次のように考えると分かりやすいです。
【V2】→広い価格帯へ流動性を提供する、比較的シンプルな仕組み。
【V3】→好きな価格レンジへ流動性を集中できる。レンジ管理が必要。
【V4】→V3の集中流動性を引き継ぎながら、カスタマイズ性を高めた仕組み。
総合してUniswapは、
「暗号資産を交換するDEX」から、「流動性や市場を自由に設計できるDeFiインフラ」になっています。
Uniswap(ユニスワップ)のメリット
ここまでの仕組みを踏まえると、UniswapにはCEXとは違ったメリットがあります。
自分のウォレットから利用できる
取引所へ資産を預けた状態にしておかなくても、自分のウォレットからアクセスできます。
これは、外部要因のリスクを排除できるということ。
それと同時に、自分で資金を管理する必要性はもちろん大きくなります。
資金の管理権限を自分で持てることは、DEXの最大のメリットです。
仲介者を介さず取引できる
Uniswap Protocolは、中央集権的な仲介者ではなく、スマートコントラクトと流動性プールを利用して取引を成立させます。
資金の透明度を保ち、企業の倒産リスクや出金停止リスクもなくなります。
誰でも流動性提供に参加できる
Uniswapでは暗号資産を交換する側だけでなく、市場へ流動性を提供する側にも参加できます。
LPとして参加すると、実際に発生したスワップの手数料を受け取れる可能性があります。
「利用する側」での利益だけに頼らず、
「提供する側」としての利益も狙えるのは、暗号通貨市場でも貴重な機会です。
オンチェーンで確認できる
Uniswap Protocol上の取引はブロックチェーン上で実行されます。
トランザクションやスマートコントラクトの動きをオンチェーンで確認できるのも、中央管理型サービスとは大きく違う部分です。
Uniswapのデメリット
一方で、
「DEXだから安全」
「スマートコントラクトだから安心」
というわけではありません。
むしろ、資産を自分で管理するからこそ理解しておかなければならないリスクがあります。
ウォレット管理を自分で行う必要がある
CEXであればログインパスワードを忘れても、本人確認などによって復旧できる可能性があります。
しかし自己管理型ウォレットでは、秘密鍵やシードフレーズを失うと資産へアクセスできなくなる可能性があります。
逆に、秘密鍵やシードフレーズを第三者へ渡してしまえば、資産を盗まれる可能性があります。
「自分で管理できる」というメリットと「自分で守らなければならない」というリスクはセットです。
偽サイトやフィッシングに注意が必要
Uniswapを装った偽サイトへウォレットを接続し、悪意のあるトランザクションを承認してしまうリスクもあります。
DEXを利用するときは、
どのサイトへウォレットを接続しているのか
を必ず確認してください。
トークンは誰でも作れる
Uniswap Protocolはパーミッションレスです。
これは自由度の高さというメリットでもありますが、同時に悪意のあるトークンが存在する可能性も意味します。
「Uniswapにあるから安全な通貨」という判断の仕方は危ないです。
Uniswap|流動性提供(LP)のメリット
Uniswapの通貨交換以外のメイン「流動性提供」。
流動性提供をするメリットは、
暗号資産を保有するだけではなく、DEXの“提供側”として参加できること。
①取引手数料を受け取れる
Uniswapでは、利用者が暗号資産をスワップするたびに手数料が発生します。
その手数料の一部が、流動性を提供しているLPへ分配されます。
つまりLPの収益源は、
【利用者のスワップ → 取引手数料が発生 → LPへ分配】
という流れ。
単純に暗号資産を預けて利息を受け取る仕組みではなく、DEX上で実際に行われる取引を支える対価として手数料を受け取るという点がポイントです。
保有している暗号資産を活用できる
暗号資産は、購入して保有するだけという方法もあります。
一方、流動性提供では、保有している暗号資産を流動性プールへ提供し、スワップに利用してもらうことで手数料収益を狙うことができます。
一般的な、価格上昇による利益だけではなく、
「保有している資産で、取引手数料を得る」という選択肢を持てるのがLPの特徴。
つまり、インカムゲインとキャピタルゲインを同時に狙えるということ。
V3では資金効率を高められる可能性がある
Uniswap V3では、流動性を提供する価格レンジを自分で設定できます。
これは、取引が多くなりそうな価格帯へ資金を集中できるということ。
広い価格帯へ資金を分散させるよりも、流動性を集中させることで、効率よく利益を狙えます。
(ただし、レンジを狭くするほど価格がレンジ外へ出る可能性も高くなるため、資金効率の高さとリスクはセットで考える必要があります。)
誰でも“提供側”になれる
Uniswapでは、特定の金融機関や大企業だけでなく、個人でもLPとして流動性提供に参加できます。
LPが資産を提供することで流動性プールが作られ、そのプールがあるからこそ利用者はスムーズに暗号資産を交換できます。
つまり流動性提供者が、DEXの市場そのものを支える役割です。
暗号資産を「買う・売る側」だけではなく、「取引環境を提供する側」に回れることも、DeFiならではの特徴です。
流動性提供のリスク
UniswapでLPをする場合、メリットと同時にリスクもあります。
代表的なのが、
- インパーマネントロス
- レンジアウト
- 手数料収益の変動
- スマートコントラクトリスク
です。
中でも「インパーマネントロス」は、LPを理解するなら避けて通れません。
インパーマネントロスとは?
流動性提供中に2つの暗号資産の価格比率が変化すると、
それぞれの暗号資産を単純に持ち続けていた場合と比べて、LPをしていた方の資産価値が低くなる
ことがあります。
簡単にいうと、「普通に保有していた方が良かったじゃん」という場合。
これをなるべく抑えるためには、レンジ設定や通貨ペア選択が重要。
「狭ければいい」
「広ければ安全」
という単純なものではありません。
ここにV3流動性提供の難しさと面白さがあります。
少し難しい箇所になるので、ここだけツールを活用するという方法もあります。
Uniswapで流動性提供するためのツール
流動性提供を簡略化するための代表的なツールに、NBA(Next Blockchain Applications Limited)があります。
UniswapとNBAはどんな関係?
NBA(Next Blockchain Applications Limited)は、Uniswap V3でのDEX流動性提供を行いやすくするためのアグリゲーターツール。
NBAそのものがLP報酬を生み出しているわけではありません。
関係を整理すると、
利用者のウォレット
↓
NBAのアグリゲーターツール
↓
Uniswap V3
というイメージ。
NBAが担っているのは、
「Uniswap V3上で行う流動性提供の操作や管理」です。
なぜ流動性提供に支援ツールが必要になるの?
UniswapでLPをすること自体は、個人でもできます。
ただしV3では、
など、複雑な操作が多く出てきます。
Uniswap Protocolの利用者には、個人のLPだけでなく、市場形成を主な戦略とするプロフェッショナルLPや、ポジション管理のためのツールを開発する参加者もいます。
そこで、
複雑なDEX操作やLP管理をサポートするツールという需要が生まれます。
NBAも、そのひとつ。
大切なのは、
「高い利回りが出るか」だけを見るのではなく、その収益がどこから発生し、資産がどこにあり、誰が何を管理しているのかを確認すること。
これはDEXに限らず、暗号資産運用全般で大切だと思います。
UniswapでのDEX流動性提供では、それらを全て把握・管理するのが少し難しいため、ツールを活用して簡略化・ミスなく行えるようにするのが一般的です。
NBAの詳しい仕組みについては以下の記事で解説しています。
【内部リンク:NBAとは?仕組み・安全性・DEX流動性提供との関係を解説】
まとめ|Uniswapを理解するとDEXとLPもすぐそこ
Uniswapは、ブロックチェーン上で暗号資産を交換できる代表的なDEXプロトコルです。
しかし、その本質は単なる「暗号資産の交換所」だけではありません。
Uniswapでは、
流動性提供者が資産を提供する
↓
流動性プールができる
↓
利用者がスワップする
↓
取引手数料が発生する
↓
LPが手数料を受け取る
という仕組みで市場が成り立っています。
一般ユーザーが参入できる範囲が大きく広がり、収益源の方法も多様になりました。
DEXを通貨交換に利用するだけでは、勿体無い時代になってきたという事です。
Uniawap・NBAについての質問・無料サポート
Uniswapの流動性提供や、NBAの仕組みについてさらに詳しく知りたい方は、公式LINEのみの無料サポートをしています。
という方はお気軽に公式LINEにお問い合わせください。
「Uniswap」とお送りいただければこちらからメッセージします。
公式LINEはこちら!公式LINEに登録する
コメント